국민연금 같은 공적연금은 납부할 때 본인 부담 보험료를 소득에서 공제하고, 받을 때는 과세 대상 연금액에 연금소득공제를 적용한다. 연금저축과 개인형퇴직연금(IRP)에 직접 납입할 때는 계산한 세금에서 일정액을 빼는 세액공제를 적용한다.
연금 소득공제를 찾을 때는 낸 돈과 받은 돈부터 구분하면 된다. 2026년 11월 소득세법을 기준으로 공적연금 보험료 공제, 연금계좌 세액공제, 수령할 때의 공제 계산을 차례로 살펴보자.

연금 소득공제, 국민연금 납부액은 얼마까지 뺄까?
국민연금이나 공무원연금 등 공적연금은 해당 연도에 실제 납부한 본인 부담 보험료나 기여금을 종합소득금액에서 공제한다. 소득세법 제51조의3의 연금보험료공제다. 직장가입자라면 회사와 본인이 함께 부담한 금액 가운데 급여에서 공제된 본인 부담분을 확인한다. 지역가입자는 본인 명의로 납부한 보험료를 확인하면 된다.
공제액은 소득세 계산에 쓰이는 소득을 줄이는 데 반영된다. 예를 들어 본인 부담 보험료를 한 해에 180만 원 냈다면 소득에서 180만 원을 뺀 뒤 세금을 계산한다. 근로자는 연말정산 자료에서 국민연금보험료 공제액을 확인하고, 급여에서 떼는 보험료 외에 따로 낸 금액이 있으면 해당 연도의 납부 자료에도 반영됐는지 살핀다.

연금저축과 IRP는 세금에서 얼마를 뺄까?
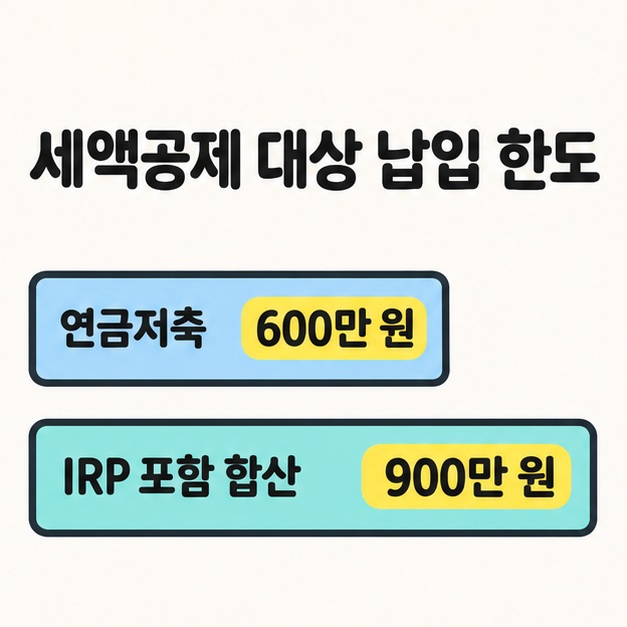
연금저축과 IRP에 본인이 납입하면 소득세법 제59조의3에 따라 대상 납입액의 12% 또는 15%를 소득세 산출세액에서 공제한다. 연금저축은 연 600만 원까지, 연금저축과 IRP 등 퇴직연금계좌 납입액을 합치면 기본적으로 연 900만 원까지 공제 계산에 넣는다. 퇴직금을 IRP로 옮겨 과세를 미룬 금액과 연금계좌 사이의 이전액은 공제 대상 납입액에서 제외한다.
근로소득만 있으면 총급여 5,500만 원 이하일 때, 그 외에는 종합소득금액 4,500만 원 이하일 때 15%를 적용한다. 각 기준을 넘으면 12%다. 가령 근로소득만 있는 총급여 5,000만 원인 사람이 연금저축에 600만 원, IRP에 300만 원을 직접 넣었다면 소득세 세액공제 계산액은 135만 원이다. 실제 환급액은 다른 공제와 이미 낸 세금에 따라 달라진다. 만기가 된 개인종합자산관리계좌(ISA)의 잔액을 요건에 맞게 연금계좌로 옮긴 해에는 전환액의 10%만큼 공제 대상 납입 한도가 늘어나며, 추가 한도는 최대 300만 원이다.
연금을 받을 때는 얼마를 공제할까?
종합과세 대상 연금에는 소득세법 제47조의2에 따라 총연금액 구간별로 공제를 적용하며, 공제액은 최대 900만 원이다. 이때 연금 소득공제를 계산하는 총연금액은 과세 대상 금액이다. 국민연금 노령연금은 2002년 이후 가입 기간에 해당하는 부분을 기준으로 하므로, 실제 입금액 합계와 다를 수 있다. 아래 표에서 자신의 구간을 확인한다. 국세청 연금소득금액 계산 안내
| 연간 총연금액 | 연금소득공제액 |
| 350만 원 이하 | 총연금액 전액 |
| 350만 원 초과~700만 원 이하 | 350만 원 + 350만 원 초과분의 40% |
| 700만 원 초과~1,400만 원 이하 | 490만 원 + 700만 원 초과분의 20% |
| 1,400만 원 초과 | 630만 원 + 1,400만 원 초과분의 10% (최대 900만 원) |
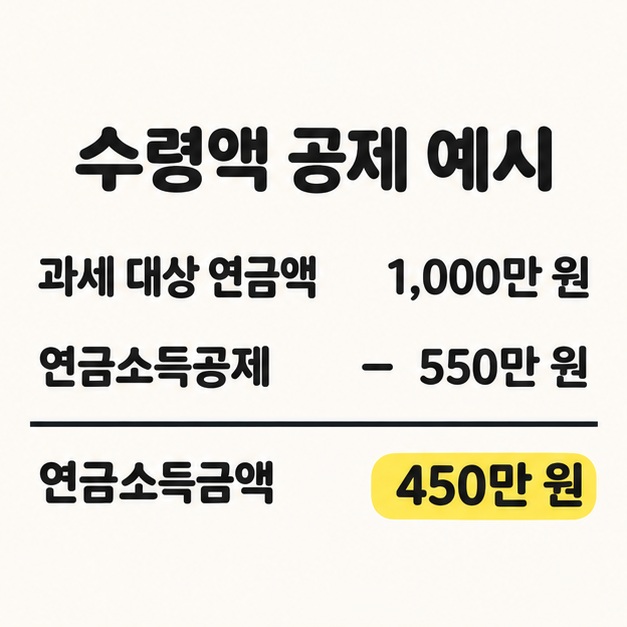
과세 대상 총연금액이 연 1,000만 원이라면 490만 원에 700만 원을 넘는 300만 원의 20%를 더해 550만 원을 공제한다. 그 결과 연금소득금액은 450만 원이 된다. 여기서 본인 기본공제 등 적용되는 공제와 다른 종합소득 여부에 따라 실제 세금이 정해진다.
마치면서
공적연금 보험료를 냈다면 본인 부담분을 소득에서 공제하고, 연금저축과 IRP에 낸 돈은 기본적으로 합산 연 900만 원 한도 안에서 세액공제를 계산한다. 수령 단계의 연금 소득공제는 과세 대상 총연금액에 구간별 산식을 적용해 최대 900만 원까지 빼는 제도다. 납입 자료와 연금소득 원천징수영수증을 구분해 보면 각 공제에 어떤 금액이 쓰였는지 확인하기 쉽다.
[안내드립니다] 이 글은 2026년 11월 기준의 일반적인 세금 정보를 정리한 것입니다. 실제 공제와 신고 여부는 귀속연도, 소득 및 계좌 유형에 따라 달라질 수 있으므로 국세청 안내를 확인하시기 바랍니다.
'경제' 카테고리의 다른 글
| 정기예금 이율높은곳(12개월 금리, 우대조건, 세후 이자, 예금자보호) (0) | 2026.11.09 |
|---|---|
| 지주사 뜻(지주회사, 자회사와 계열사, 공정거래법 기준) (0) | 2026.11.09 |
| 금 투자 방법(KRX 금시장, 금 ETF, 골드뱅킹, 실물 금) (0) | 2026.11.09 |
| 스테그플레이션 뜻(스태그플레이션, 물가 상승, 경기 침체) (0) | 2026.11.08 |
| 안전자산 etf 종류(단기채권, 국채, 금, 퇴직연금) (0) | 2026.11.08 |